全球光网络产业发展趋势展望 通信设备研究专题报告
一、引言
光通信作为现代信息社会的基石,正经历着前所未有的变革。随着5G规模化部署、千兆光网建设提速、数据中心互联需求爆发以及AI算力时代的到来,全球光网络产业进入新一轮代际更替与格局重塑的关键期。本报告从通信设备研究视角出发,系统梳理全球光网络产业发展现状,深入分析技术演进、市场格局与应用趋势,并对未来发展方向作出展望。
二、全球光网络产业发展现状
2.1 市场规模稳步增长
根据多家市场研究机构数据,2023年全球光通信设备市场规模超过260亿美元,预计到2028年将突破400亿美元,复合年增长率(CAGR)约为9%-11%。增长主要驱动力来自:
- 电信运营商:5G承载网建设、千兆光网升级、骨干网扩容;
- 云服务商与互联网企业:数据中心互联(DCI)、AI算力集群光互连;
- 行业专网:电力、交通、能源等领域的光通信改造。
2.2 区域格局:亚太主导,欧美跟进
亚太地区(尤其是中国)是全球最大的光通信设备市场,占据约45%的份额。中国企业在光传输设备、光模块等领域已具备全球竞争力。北美和欧洲市场受云计算和AI投资拉动,增长稳健。新兴市场如东南亚、中东、拉美等地区光网络建设方兴未艾,成为增量市场的重要来源。
2.3 竞争格局:头部集中,新势力崛起
光通信设备商呈现“寡头竞争+差异化突破”的格局。华为、中兴通讯、诺基亚、爱立信、Ciena等占据传输设备主要份额;光模块领域,中际旭创、Coherent、光迅科技等领先,同时一批专注于硅光、CPO的新兴企业快速成长。
三、技术演进趋势
3.1 高速光传输:从400G到800G/1.6T
骨干网和DCI正加速从400G向800G甚至1.6T演进。基于oDSP的相干光传输技术不断突破,G.654.E光纤、C+L波段扩展、FlexO等技术创新支撑单纤容量迈向百T级别。800G ZR/ZR+可插拔光模块成为城域和数据中心互联的热点。
3.2 光模块:硅光与CPO引领变革
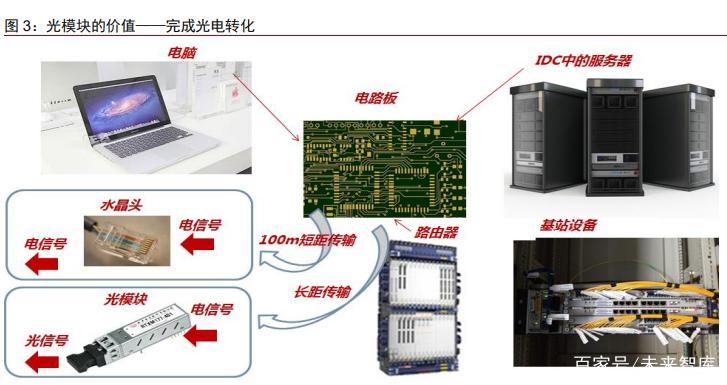
硅基光电子(Silicon Photonics)技术成熟推动光模块成本下降和集成度提升。共封装光学(CPO)将交换芯片与光引擎共同封装,可显著降低功耗和时延,是AI算力网络的关键技术方向。LPO(线性驱动可插拔)方案也在特定场景下展现优势。
3.3 全光网:从骨干向城域和接入延伸
全光网(All-Optical Network)理念从骨干向城域和接入网渗透。OTN下沉、ROADM/OXC向边缘扩展、50G PON标准逐步明确,推动光网络向更扁平、更敏捷的方向发展。
3.4 智能化:AI赋能光网络运维
AI/ML技术正应用于光网络规划、故障预测、性能优化和动态资源调度。数字孪生光网络、意图驱动网络等理念逐步落地,提升网络自治水平。
四、市场需求与应用趋势
4.1 电信市场:稳中求进
电信运营商光网络投资保持稳健。5G承载网向中后期演进,400G骨干网规模部署,千兆光网接入端口持续增长。FTTR(光纤到房间)成为家宽新增长点。
4.2 数据中心与AI:强劲引擎
AI大模型训练与推理带动数据中心內部光互连需求激增。GPU集群规模扩大,叶脊架构下光模块用量呈指数增长。DCI带宽需求年增30%-40%,带动相干光模块和ROADM设备销售。
4.3 行业专网:蓝海市场
电力、油气、交通、广电等行业对光通信专网需求上升,特别是电力调度网、铁路通信网、智慧城市感知网等,为设备商提供差异化机遇。
五、挑战与风险
- 地缘政治与供应链风险:高端芯片、材料与设备出口管制可能影响产业链稳定;
- 技术迭代风险:CPO、硅光等技术路线尚未完全收敛,研发投入压力大;
- 价格竞争:光模块等领域竞争激烈,毛利率承压;
- 能耗与成本:网络流量增长带来功耗挑战,绿色光网络成为刚需。
六、发展趋势展望
- 高速化与集成化:800G/1.6T、CPO、硅光成为主流方向;
- 全光化与扁平化:全光网向城域和接入延伸,降低时延和能耗;
- 智能化与自治化:AI深度融入光网络规划、运维与优化;
- 开放化与解耦:Open ROADM、解耦光模块等推动产业开放;
- 绿色化与可持续:低功耗光器件、绿色设计成为核心竞争力。
七、结论与建议
全球光网络产业正处于技术代际更替与应用场景拓展的叠加期。通信设备企业应:
- 加大在800G/1.6T、CPO、硅光等前沿技术的研发投入;
- 把握AI算力网络与DCI市场机遇,深化与云服务商合作;
- 拓展行业专网与海外新兴市场,实现多元化布局;
- 关注供应链安全与绿色低碳,构建可持续竞争力。
未来五年将是光网络产业格局重塑的关键窗口期,具备核心技术、敏捷创新和全球化能力的设备商有望在新一轮竞争中占据优势地位。
如若转载,请注明出处:http://www.xinqvansheng.com/product/49.html
更新时间:2026-10-28 08:44:24